

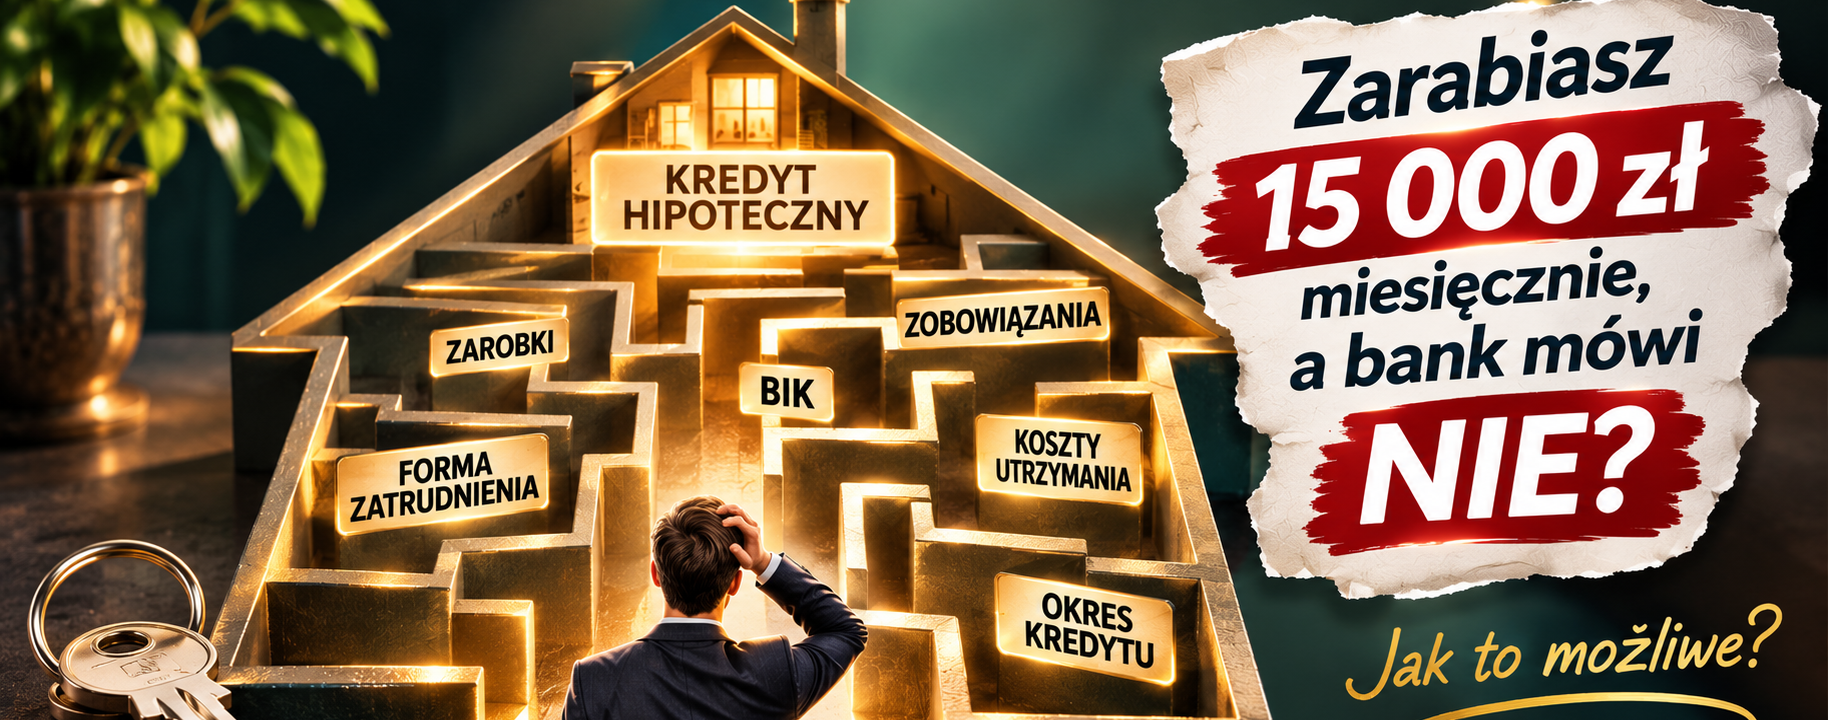
Wysokie zarobki, stabilna sytuacja zawodowa, brak problemów finansowych… Wydawałoby się, że kredyt hipoteczny to formalność. 🏡
Przychodzi jednak moment składania wniosku i zamiast upragnionego „TAK” pojawia się odmowa.
Dlaczego? Przecież zarabiasz więcej niż wiele osób, które bez problemu otrzymały kredyt!
Bank nie ocenia wyłącznie tego, ile zarabiasz. Ocenia przede wszystkim, czy i na jakich warunkach będziesz w stanie spłacać zobowiązanie.
🔎 Co może zaskoczyć nawet osobę z wysokimi dochodami?
1️⃣ Forma zatrudnienia i źródło dochodu – wysokie wynagrodzenie nie zawsze oznacza, że bank uzna je w całości. Znaczenie ma m.in. rodzaj umowy, staż pracy, regularność wpływów czy sposób rozliczania działalności gospodarczej.
2️⃣ Zobowiązania, o których łatwo zapomnieć – karta kredytowa, limit w rachunku, raty za sprzęt, leasing czy poręczony kredyt mogą obniżać zdolność kredytową. Nawet wtedy, gdy nie odczuwasz ich jako dużego obciążenia.
3️⃣ Koszty utrzymania gospodarstwa domowego – bank bierze pod uwagę liczbę osób na utrzymaniu i przyjęte przez siebie koszty życia. Dwie osoby zarabiające tyle samo mogą mieć zupełnie inną zdolność kredytową.
4️⃣ Historia kredytowa w BIK – opóźnienia w spłacie zobowiązań, sposób korzystania z produktów kredytowych czy liczba aktualnych zobowiązań mogą mieć znaczenie dla oceny ryzyka.
5️⃣ Kwota kredytu i okres spłaty – nawet wysokie dochody nie gwarantują zdolności do zaciągnięcia dowolnej kwoty. Znaczenie mają m.in. wiek kredytobiorcy, okres kredytowania, oprocentowanie i parametry przyjęte przez bank.
6️⃣ Nieruchomość, którą chcesz kupić – problemem może okazać się nie tylko sytuacja finansowa kredytobiorcy, ale również wartość nieruchomości, jej stan prawny czy akceptacja zabezpieczenia przez bank.
⚠️ Odmowa jednego banku nie musi oznaczać, że nie masz szans na kredyt hipoteczny.
Banki stosują różne metody oceny zdolności kredytowej, inaczej uwzględniają poszczególne źródła dochodu i mają własne zasady oceny ryzyka.
To oznacza, że ten sam klient, z tymi samymi zarobkami, może otrzymać zupełnie różne wyniki analizy w kilku bankach.
🏡 Dlatego przed złożeniem wniosku warto sprawdzić nie tylko, ile możesz zarobić, ale przede wszystkim – jak bank oceni Twoją sytuację finansową.
Czasami odpowiednie przygotowanie do procesu kredytowego pozwala uniknąć niepotrzebnych odmów, a nawet znaleźć rozwiązanie, którego wcześniej nie brałeś pod uwagę.
💬 Czy nadal uważasz, że osoba zarabiająca 15 000 zł miesięcznie powinna bez problemu otrzymać kredyt hipoteczny?
📩 Planujesz zakup mieszkania lub domu? Nie czekaj na odmowę banku. Warto przeanalizować swoją sytuację jeszcze przed wyborem nieruchomości i podpisaniem umowy.
Masz pytania?